İçeriğe geç
Gönüllü Hareketi Derneği
Gıda Bankacılığı

Gıda Bankacılığı Nedir?

Gıda, giysi, temizlik ve hijyen ürünlerini bağış olarak toplayan, ayrıştıran, depolayan ve ihtiyaç sahiplerine ulaştıran bir sivil toplum modeli.

Bir depodan doğan model

Kurumlar ve kişiler gıda, giysi ve temizlik ürünlerini “gıda bankasına verir”, ihtiyacı olanlar da bu ürünleri “gıda bankasından alır”.

Kavram ilk kez 1967'de, ABD'nin Phoenix kentinde yaşayan emekli iş insanı John van Hengel ile başladı. Fakirlere yemek dağıtan yerel bir mutfakta gönüllü çalışırken, son tüketim tarihi yaklaştığı ya da ambalajı hasarlı olduğu için kullanılabilir durumdayken atılan tonlarca ürün olduğunu fark etti.

Bağış olarak gelen yiyecekleri stoklamaya başladı; dağıtılandan fazlası bağışlanınca bunları saklayabileceği bir depo kiraladı. Çevresindeki marketleri ve üreticileri ikna ederek ilk gıda bankasını kurdu. Model yıllar içinde tüm dünyaya yayıldı.

Gıda bankacılığı, bir toplumdaki yoksulluğun çözümü değil — ama büyük bir desteğidir.

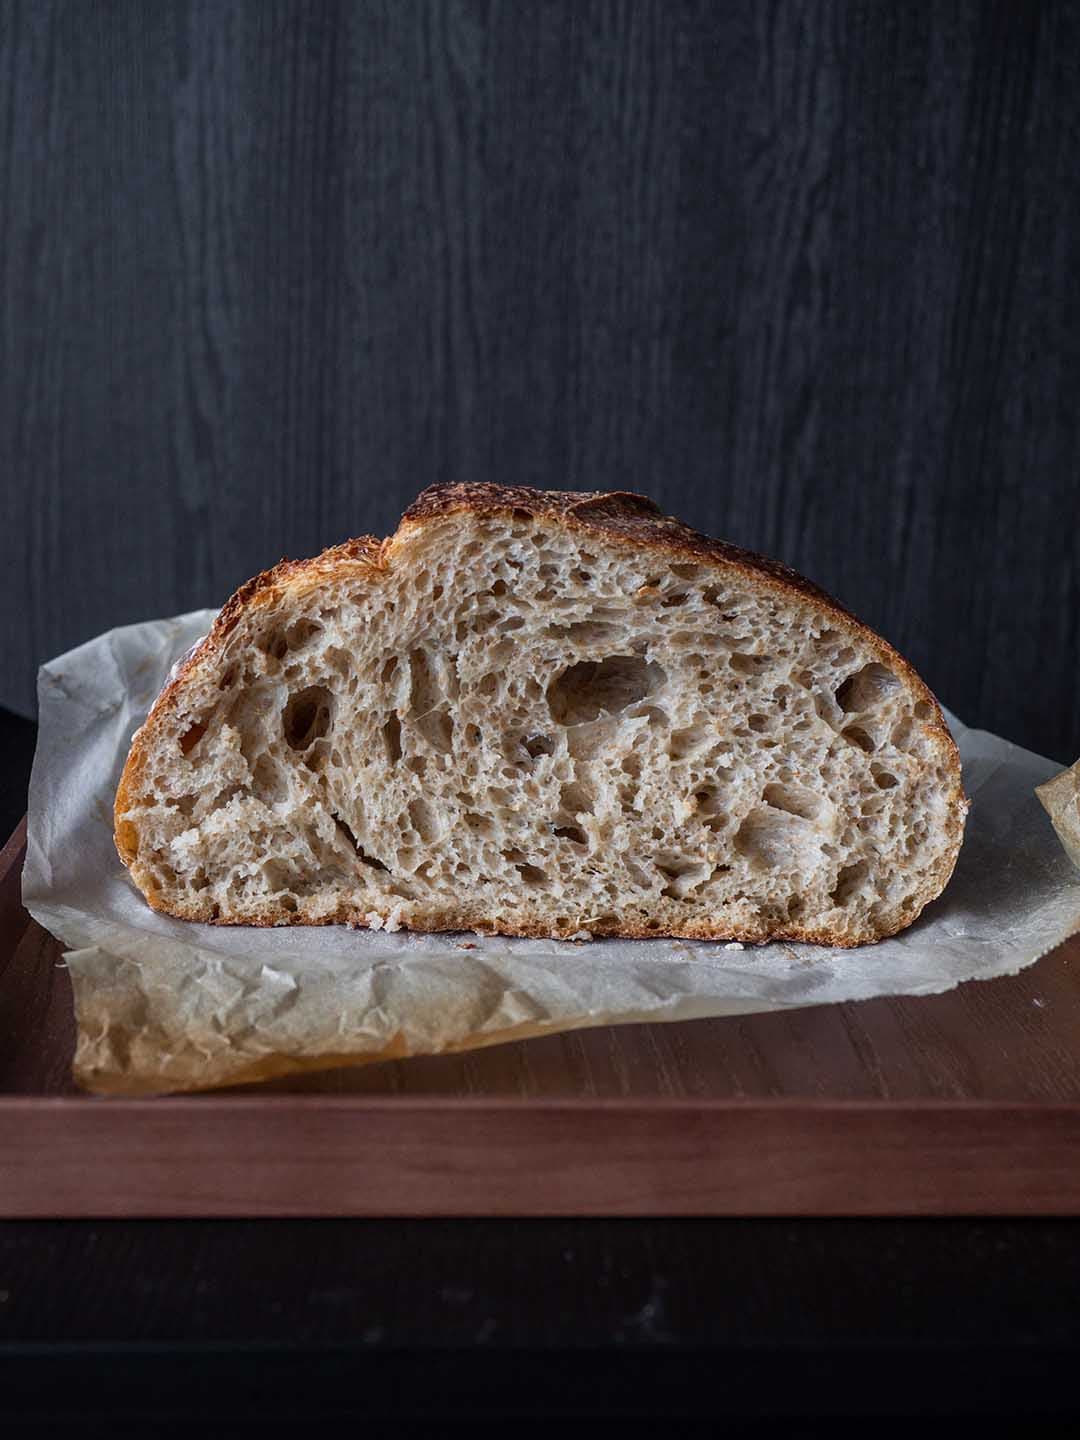
Gıda bankasında paketlenmek üzere ayrılmış ekmekler

Yasal mevzuat

Gıda bankacılığı kanunda nasıl tanımlanır?

2004'te yapılan düzenlemelerle hem tanım hem de bağışları destekleyen vergi muafiyetleri mevzuata girdi. Aşağıdaki alıntılar kanun metinlerinden birebir alınmıştır.

5179 sayılı Kanun

27.05.2004

Gıda bankacılığı, Gıdaların Üretimi, Tüketimi ve Denetlenmesine Dair Kanun'da şöyle tanımlanır:

Bağışlanan veya üretim fazlası, sağlığa uygun her türlü gıdayı tedarik eden, uygun şartlarda depolayan ve bu ürünleri doğrudan veya değişik yardım kuruluşları vasıtasıyla fakirlere ve doğal afetlerden etkilenenlere ulaştıran ve kâr amacı gütmeyen dernek ve vakıfların oluşturduğu organizasyon
Kaynak metin

GVK 40. madde

5035 sayılı Kanun ile

Ticari kazancın tespitinde indirilecek giderler maddesine eklenen hüküm:

Gıda bankacılığı faaliyetinde bulunan dernek ve vakıflara, Maliye Bakanlığınca belirlenen usul ve esaslar çerçevesinde, bağışlanan gıda maddelerinin maliyet bedelinin, matrahın tespitinde gider olarak kaydedileceği
Kaynak metin

GVK 89. madde

5035 sayılı Kanun ile

Yıllık beyannameyle bildirilen gelirlerden yapılabilecek indirimlere eklenen hüküm:

Fakirlere yardım amacıyla gıda bankacılığı faaliyetinde bulunan dernek ve vakıflara, Maliye Bakanlığınca belirlenen usul ve esaslar çerçevesinde, bağışlanan gıda maddelerinin maliyet bedelinin tamamı, yıllık beyanname ile bildirilen gelirden indirilir
Kaynak metin

KDVK 17. madde

5035 sayılı Kanun ile

Sosyal ve askerî amaçlı istisnalar maddesine eklenen hüküm:

Fakirlere yardım amacıyla gıda bankacılığı faaliyetinde bulunan dernek ve vakıflara Maliye Bakanlığınca belirlenen usul ve esaslar çerçevesinde bağışlanan gıda maddelerinin teslimi KDV'den müstesnadır
Kaynak metin

Tebliğler ve diğer kaynaklar

Kurumlar için

Fatura ve belgelendirme

Gıda bankacılığı kapsamında bağış yapan kurumlar vergi muafiyetinden yararlanabilir. Süreç dört adımda işliyor.

  1. Satış faturası kesilir

    Kurum, bağışladığı ürünler için satış faturası keser ve KDV %0 olarak çıkışını yapar. Derneğe kesilen faturanın açıklama kısmına “ihtiyaç sahiplerine yardım şartıyla bağışlandığından KDV hesaplanmamıştır” ibaresi eklenir.

  2. Ayni bağış olarak kaydedilir

    Ürünler gıda bankasına ayni bağış olarak kaydedilir. Dernek Ayni Bağış Gelir Makbuzu düzenler ve bir nüshasını bağış yapan kuruma verir.

  3. Ürünler ihtiyaç sahiplerine ulaşır

    Gıda bankasından yararlanıcılara verilen ürünler için Ayni Bağış Gider Makbuzu düzenlenir ve ürünler stoktan düşülür.

  4. Kurum bağışı vergiden düşer

    Kurum, yıl boyunca gıda bankasına yaptığı bağışın toplam tutarını o yılın kurumlar vergisinden düşer.

Örnek fatura

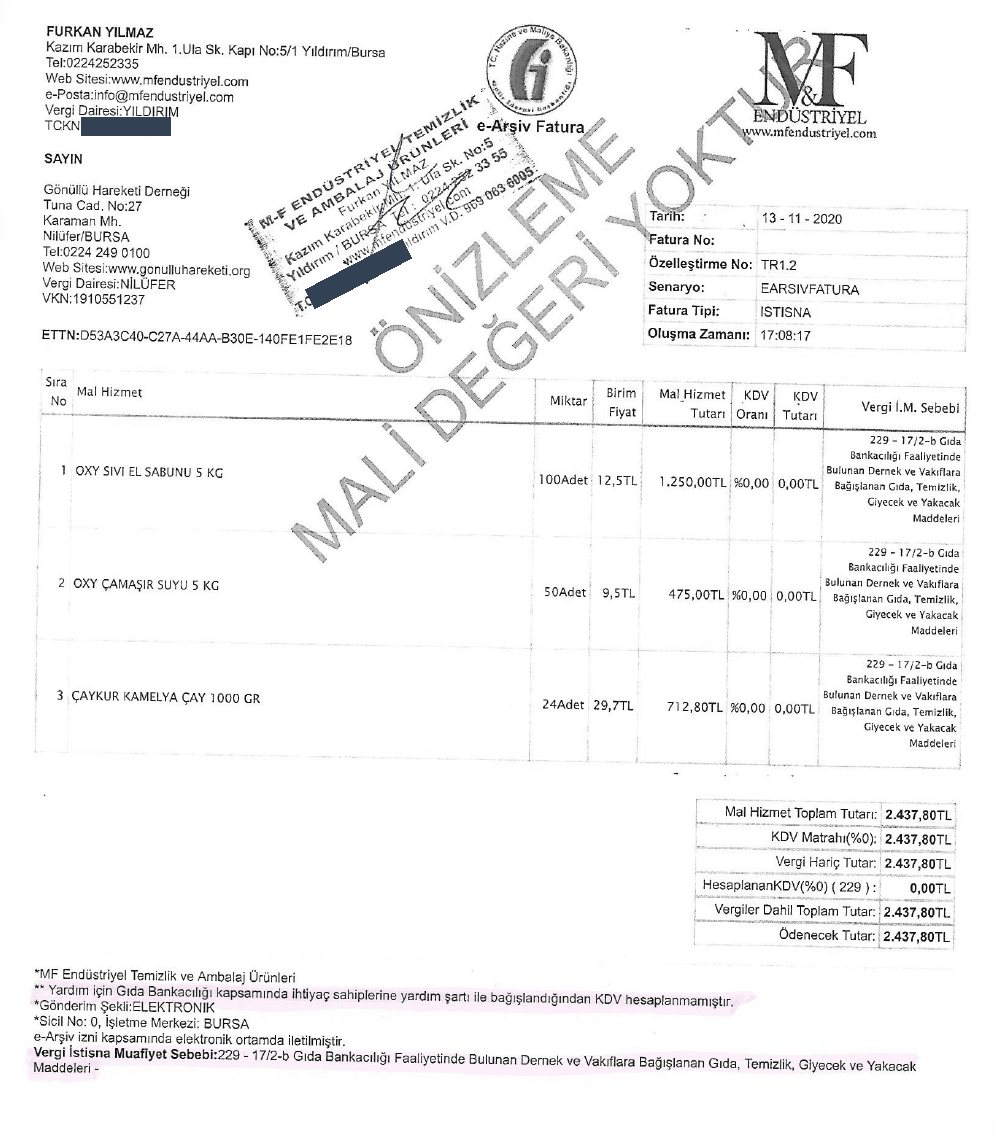
Aşağıdaki fatura, derneğe yapılan bir ayni bağış için düzenlendi. Kendi faturanı hazırlarken dört noktaya bakman yeterli.

  1. KDV oranı %0Bağışlanan ürünlerin KDV oranı sıfır, hesaplanan KDV tutarı da sıfır olarak yazılır.
  2. Açıklamadaki bağış ibaresiFaturanın açıklama kısmında “ihtiyaç sahiplerine yardım şartıyla bağışlandığından KDV hesaplanmamıştır” ibaresi yer alır.
  3. Vergi istisna muafiyet sebebiİstisna sebebi olarak 229 kodu ve gıda bankacılığı faaliyetinde bulunan dernek ve vakıflara yapılan bağış tanımı seçilir.
  4. Alıcı: Gönüllü Hareketi DerneğiFatura, tüzüğünde ihtiyaç sahiplerine gıda yardımı hükmü bulunan derneğe kesilir; vergi kimlik numaramız 1910551237.
Ayni bağış için düzenlenmiş örnek fatura

Programı anlatan podcast

Gıda Bankacılığı Programı'yla ilgili bölümleri Spotify yayınımızdan dinleyebilirsin.

Spotify'da dinle